Domain filmprojekte.de kaufen?
Wir ziehen mit dem Projekt
filmprojekte.de um.
Sind Sie am Kauf der Domain
filmprojekte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain filmprojekte.de kaufen?
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
Welche Fähigkeiten und Qualitäten sind für angehende Filmemacher entscheidend, um in den Bereichen Regie, Drehbuch, Produktion und Postproduktion erfolgreich zu sein?
Angehende Filmemacher müssen kreativ, einfallsreich und visionär sein, um innovative und fesselnde Geschichten zu erzählen. Sie müssen auch über starke Kommunikationsfähigkeiten verfügen, um effektiv mit Schauspielern, Crewmitgliedern und anderen Beteiligten zusammenzuarbeiten. Darüber hinaus ist es wichtig, ein tiefes Verständnis für die technischen Aspekte des Filmemachens zu haben, sei es in Bezug auf Kameraarbeit, Lichtsetzung oder Schnitt. Schließlich ist es entscheidend, dass angehende Filmemacher eine starke Arbeitsmoral und Durchhaltevermögen haben, um die Herausforderungen und den Druck der Filmproduktion zu bewältigen. **


Ähnliche Suchbegriffe für Umsatzsteuer-Kontrollaufnahme USt-KA
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Kontrollaufnahme USt-KA:
-
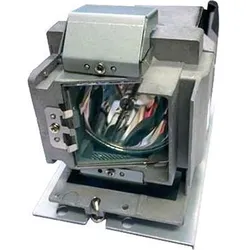
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.175,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Gibt es eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?"?
Ja, es gibt eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?". Sie wurde im Jahr 2018 veröffentlicht und trägt den Titel "Shuumatsu Nani Shitemasu ka? Mou Ichido dake, Aemasu ka?". **
-
Was sind die wichtigsten Schritte und Techniken beim Filmemachen, die angehende Filmemacher in den Bereichen Regie, Drehbuch, Kameraarbeit und Postproduktion erlernen sollten?
Angehende Filmemacher sollten zunächst lernen, wie man eine überzeugende Geschichte entwickelt und ein Drehbuch schreibt, das die Zuschauer fesselt. Danach ist es wichtig, die Grundlagen der Kameraarbeit zu erlernen, einschließlich der Verwendung von Licht, Ton und Kamerabewegungen, um die gewünschte Stimmung und Atmosphäre zu schaffen. In der Postproduktion sollten angehende Filmemacher lernen, wie man Filmmaterial schneidet, visuelle Effekte hinzufügt und den Ton bearbeitet, um einen professionellen und ansprechenden Film zu erstellen. Schließlich ist es wichtig, die Fähigkeiten der Regie zu erlernen, um Schauspieler zu führen, die Vision des Films umzusetzen und ein kohärentes Gesamtbild zu schaffen. **
-
Was sind die wichtigsten Schritte und Techniken beim Filmemachen, die angehende Filmemacher in den Bereichen Regie, Drehbuch, Kameraarbeit und Postproduktion erlernen sollten?
Angehende Filmemacher sollten zunächst lernen, wie man ein überzeugendes Drehbuch schreibt, das eine fesselnde Handlung, gut entwickelte Charaktere und spannende Konflikte enthält. Danach ist es wichtig, die Grundlagen der Regie zu erlernen, einschließlich der Arbeit mit Schauspielern, der Planung von Dreharbeiten und der Umsetzung der Vision des Drehbuchs. In Bezug auf die Kameraarbeit sollten angehende Filmemacher lernen, wie man eine Kamera bedient, verschiedene Aufnahmetechniken einsetzt und die visuelle Ästhetik eines Films gestaltet. Schließlich ist es entscheidend, die Grundlagen der Postproduktion zu beherrschen, einschließlich des Schnitts, der Farbkorrektur, des Sounddesigns und der visuellen Effekte, um einen Film fertig **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **

Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Kontrollaufnahme USt-KA:
-
UST-20LX - HOKUYO UST-20LX LiDARWesentliche Merkmale 20 m Reichweite 270° Blickfeld IP65 geschützt 40 Hz Scanfrequenz Ethernet 100BASE-TX Schnittstelle Die Hokuyo UST-Serie umfasst eine Reihe sehr performanter LiDAR für die anspruchsvolle Forschung, sowie industriell genutzte Automatisierungstechnik. Infolge des geringen Footprints von wenigen Zentimetern, gepaart mit einem großen Scanbereich bei einer überdurchschnittlich hohen Scanfrequenz von 40Hz, wird dieser LiDAR unter anderem ebenfalls sehr gerne für UGVs eingesetzt. Dabei wird ein LiDAR an die vorderen rechten, und ein zweiter an die hinteren linken Ecke montiert, wodurch eine virtuelle Sicherheitszone um das gesamte Fahrzeug gezogen wird. Die daraus gewonnen Daten lassen sich z.B. in ROS (Robot Operating System) unter hinzunahme von entsprechenden Algorithmen zur Kollisionsvermeidung bzw. SLAM & Autonome Navgation verwendet werden3017,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.175,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
-
Welche Fähigkeiten und Qualitäten sind für angehende Filmemacher entscheidend, um in den Bereichen Regie, Drehbuch, Produktion und Postproduktion erfolgreich zu sein?
Angehende Filmemacher müssen kreativ, einfallsreich und visionär sein, um innovative und fesselnde Geschichten zu erzählen. Sie müssen auch über starke Kommunikationsfähigkeiten verfügen, um effektiv mit Schauspielern, Crewmitgliedern und anderen Beteiligten zusammenzuarbeiten. Darüber hinaus ist es wichtig, ein tiefes Verständnis für die technischen Aspekte des Filmemachens zu haben, sei es in Bezug auf Kameraarbeit, Lichtsetzung oder Schnitt. Schließlich ist es entscheidend, dass angehende Filmemacher eine starke Arbeitsmoral und Durchhaltevermögen haben, um die Herausforderungen und den Druck der Filmproduktion zu bewältigen. **
-
Gibt es eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?"?
Ja, es gibt eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?". Sie wurde im Jahr 2018 veröffentlicht und trägt den Titel "Shuumatsu Nani Shitemasu ka? Mou Ichido dake, Aemasu ka?". **
-
Was sind die wichtigsten Schritte und Techniken beim Filmemachen, die angehende Filmemacher in den Bereichen Regie, Drehbuch, Kameraarbeit und Postproduktion erlernen sollten?
Angehende Filmemacher sollten zunächst lernen, wie man eine überzeugende Geschichte entwickelt und ein Drehbuch schreibt, das die Zuschauer fesselt. Danach ist es wichtig, die Grundlagen der Kameraarbeit zu erlernen, einschließlich der Verwendung von Licht, Ton und Kamerabewegungen, um die gewünschte Stimmung und Atmosphäre zu schaffen. In der Postproduktion sollten angehende Filmemacher lernen, wie man Filmmaterial schneidet, visuelle Effekte hinzufügt und den Ton bearbeitet, um einen professionellen und ansprechenden Film zu erstellen. Schließlich ist es wichtig, die Fähigkeiten der Regie zu erlernen, um Schauspieler zu führen, die Vision des Films umzusetzen und ein kohärentes Gesamtbild zu schaffen. **
Ähnliche Suchbegriffe für Umsatzsteuer-Kontrollaufnahme USt-KA
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte und Techniken beim Filmemachen, die angehende Filmemacher in den Bereichen Regie, Drehbuch, Kameraarbeit und Postproduktion erlernen sollten?
Angehende Filmemacher sollten zunächst lernen, wie man ein überzeugendes Drehbuch schreibt, das eine fesselnde Handlung, gut entwickelte Charaktere und spannende Konflikte enthält. Danach ist es wichtig, die Grundlagen der Regie zu erlernen, einschließlich der Arbeit mit Schauspielern, der Planung von Dreharbeiten und der Umsetzung der Vision des Drehbuchs. In Bezug auf die Kameraarbeit sollten angehende Filmemacher lernen, wie man eine Kamera bedient, verschiedene Aufnahmetechniken einsetzt und die visuelle Ästhetik eines Films gestaltet. Schließlich ist es entscheidend, die Grundlagen der Postproduktion zu beherrschen, einschließlich des Schnitts, der Farbkorrektur, des Sounddesigns und der visuellen Effekte, um einen Film fertig **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.